文 |莫夫
本文为深度观点解读,仅供交流学习
2026 年的银行网点,正上演一场耐人寻味的财富变局。
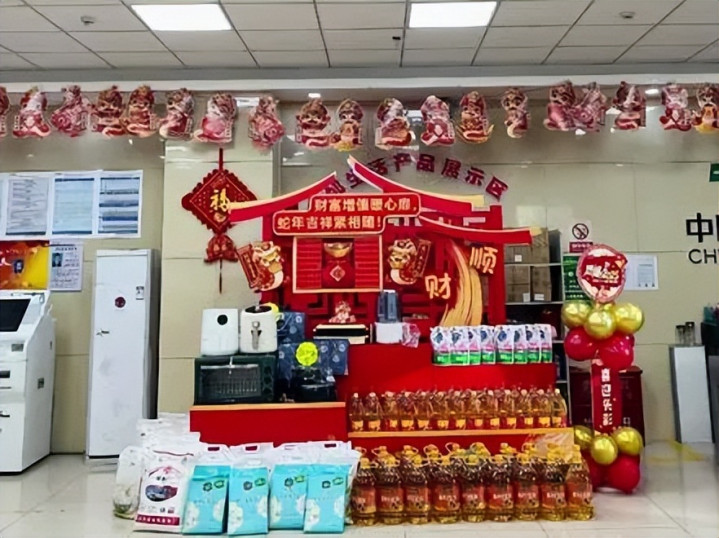
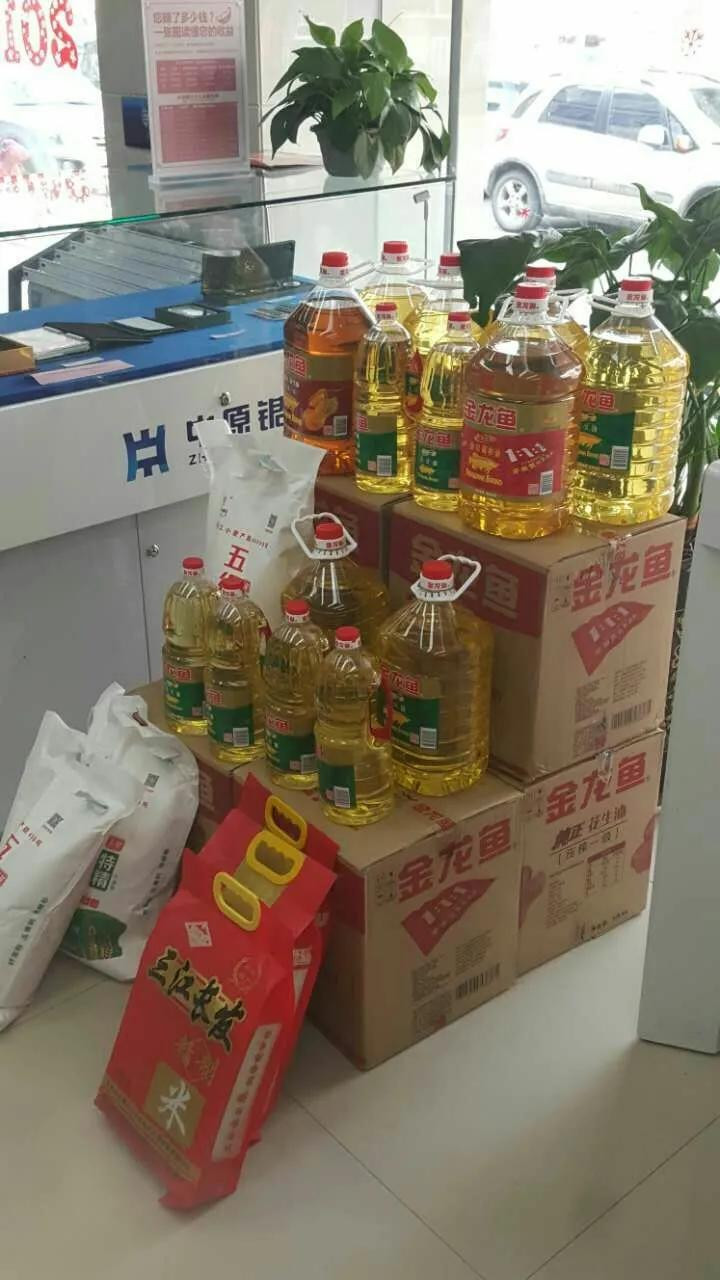
曾经挤满预约大额存单储户的大厅,如今堆满大米、食用油与锅具风扇,试图用烟火气十足的礼品留住即将到期的海量储蓄资金。
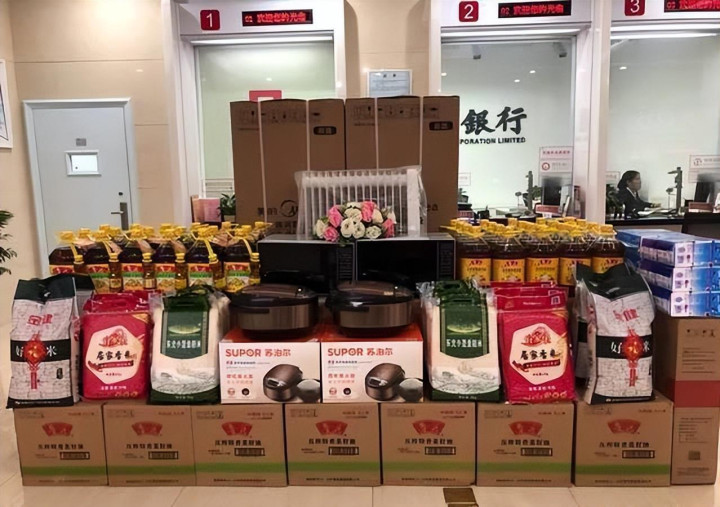
礼品攻势的背后,是存款利率持续走低、净息差逼近底线的行业困局,50 万亿高息存款集中到期的浪潮迎面而来,储户看着眼前的礼品,心里惦记的却是早已远去的高息时代。
堆满厅堂的米面油,究竟是银行稳住存款的权宜之计,还是低利率时代资产负债的调整信号?这场储户与银行的拉锯之中,曾经熟悉的3%利率,还能不能回来?
礼品攻势的真相
从堆满米面油的大堂声势来看,银行正在竭尽全力挽留客户。这种情形其实从三年前就开始逐渐显现。
2023年,存款利率因政策引导开始持续下降,从最初的3.5%左右一路滑落至如今2026年的1.6%以下。
对于普通家庭来说,这一变化从账面上就能直观看出,三年前存30万元,三年后利息能拿到31500元,而现在即便存五年,利息也不过只有24000元。
眼看利息的缩水成为不可逆转的趋势,不少储户逐渐对银行定期存款失去了信心,也因此让银行不得不靠送锅具电器、大米粮油之类的营销手段,“蹲守”那些在高息存款时代养成习惯的老客户。
礼品堆得再高,也掩盖不了银行目前愈加尴尬的处境。近年来,行业的净息差持续走低,盈利空间被压缩到历史低点。
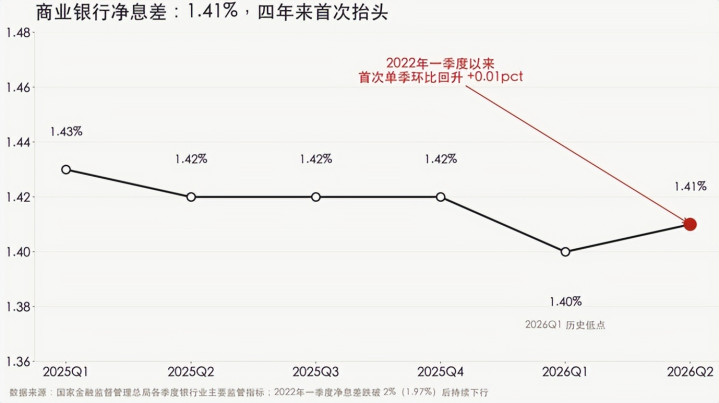
2026年二季度,全国商业银行的净息差勉强维持在1.41%的水平,较上一季度略有增长,但仍处于近年来的触底状态。
对大型国有银行而言,情况更为严峻,目前净息差数据低至1.31%,甚至低于行业平均。
这种僵局的形成,与存款利率不断下滑直接相关,而银行又不敢随意上调利率,以免进一步提高成本,导致经营压力雪上加霜。
在这种难以两全的局面下,大打“情感牌”成了许多网点不得不选择的稳局手段。
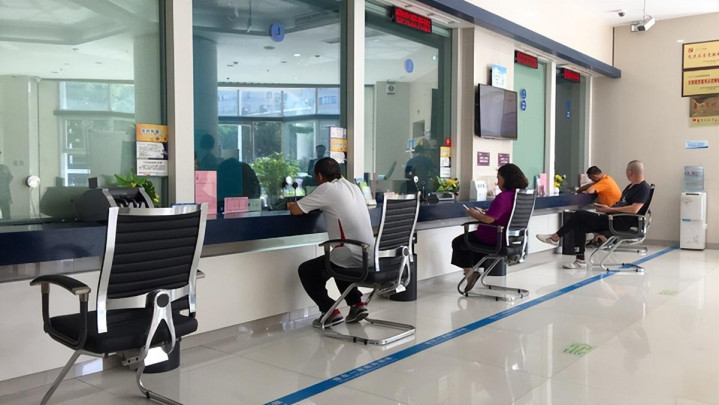
然而,面对这场营销攻势,不少储户显然是“看门心散”。老年储户尤其对这些送礼行为失去了耐心,认为大米、锅具等只是表面功夫,他们更担忧的,是家庭逐渐消失的额外收益保障。
这些礼品非但不能让他们安心,反而映衬了3%高息利率的消失。
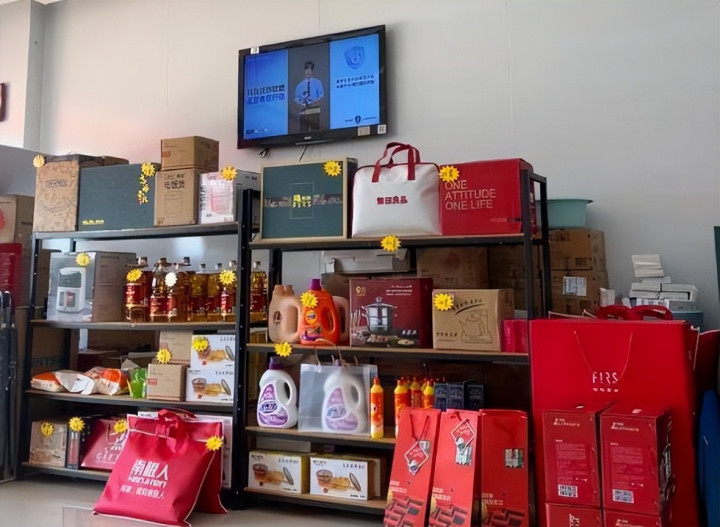
比起领取一袋米,许多人心里惦记的,还是如何让辛苦攒下的钱能够更安全、却又有更高的收益。
表面上礼品流行,背地里冷感加剧,这样的局面让储蓄市场热闹的只是大堂,却冷清了用户的心。
高息存款到期银行压力倍增
送礼策略背后,低利率环境确实正在重塑整个金融市场的定存生态,看似简单的一袋米,其实承载着更复杂的矛盾。
自2023年以来,一些银行为了降低在存款端的负债压力,不得不取消高息存款产品,五年期大额存单一度从市场消失。
然而2026年,随着全国50万亿元高息存款集中到期,不少客户将这些到期资金转移到了收益更高的投资理财领域,这种趋势也引发了银行体系内部潜在的压力传递效应。
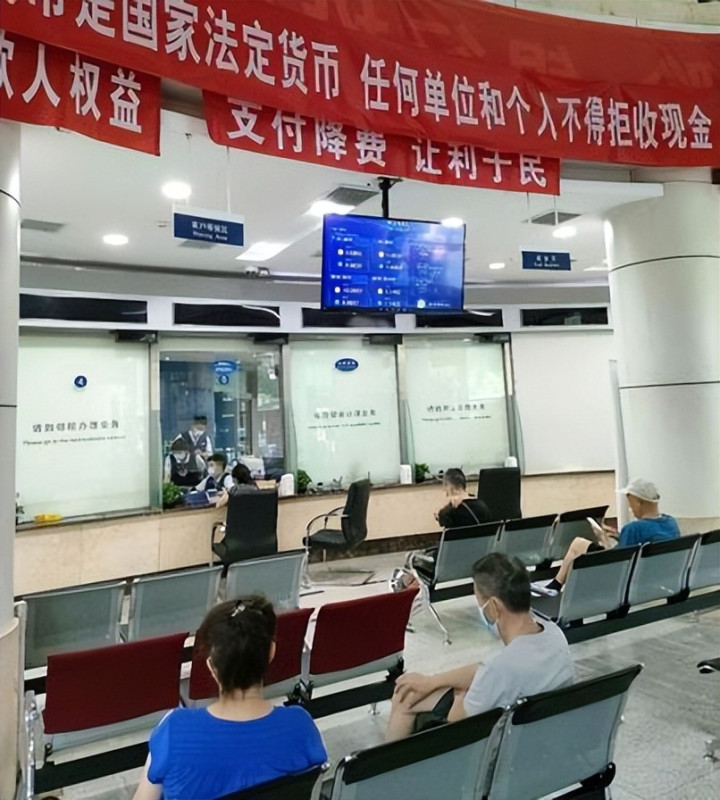
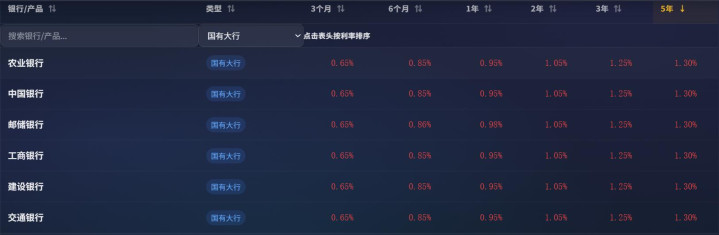
面对海量储蓄资金的流失,六大国有银行不得不重新上架了五年期的大额存单,试图通过1.6%左右的低利率提供稳定选项,吸引回流的定期存款,避免资金进一步大规模流失。
尽管利率并未回到储户熟悉的“高点”,但由于市场上稳定型资产稀缺,这些产品依然触发了一波“抢购潮”。
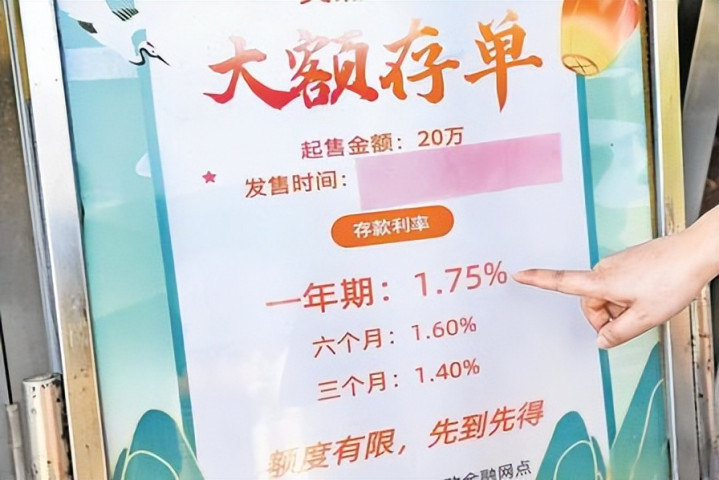
部分网点甚至出现了“额度即售罄”的情况,客户愿意接受50万元起存的高门槛条件,并一次性存入百万级别的大额资金,哪怕收益有限,也试图确保本金的安全性。
银行通过限制存款金额和期限,主动选择锁定高质量资金,这种方式不仅缓解了负债成本加大的风险,也延长了部分产品的资金使用期限,改善了近年来银行资产端长期性与负债端流动性失衡的问题。
但对于普通储户来说,在当前经济环境不稳定的背景下,这种长时间“锁钱”的方式也让不少人陷入了新的困境。
如果年内家庭出现紧急开销,或面临失业与突发支出的风险,提前支取的惩罚性利息将让收益变得得不偿失。
在中小银行和部分区域性网点,礼品加利率的双重诱惑依然是揽储的主要逻辑。
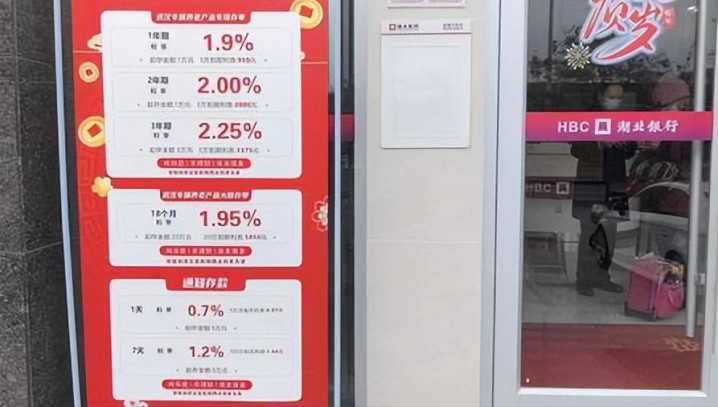
为了争取那些不满足于低收益的中小额存款客户,部分城农商行将三年期定存利率拉升到2%上下的水平,甚至附上更为丰厚的两用电器或福利“礼包”。
不过,这些策略的高额成本问题也让不少业内人士担忧,长期依赖高息揽储的模式,在整个行业净息差普遍触底的背景下,很可能导致区域性银行的偿债能力出现进一步弱化。
财富管理成为新焦点
在高息回不去的现实下,六大行正在用一种全新的方式重塑市场格局。
2026年的“开门红”不再聚焦于单纯的吸收定期存款,而是开始全面转向资产管理规模的提升,即将存款、理财、基金和保险业务整合成为一个综合性平台。
这种“财富管理转型”为储户带来了比单一化存款收益略高,同时风险相对较低的选择。
比如建行推出“积分型财富账户”,把客户月度资产增量的部分兑换成礼品券或现金奖励。
中行率先尝试组合式理财产品,在稳健型保险产品的基础上叠加短期收益较高的基金投资结构,试图通过收益分层,让更多客户接受资金分散配置的理念。
这样的资产转型能够在更广范围内延续银行与客户的关系,同时减轻银行因低利率造成的盈利焦虑。
对很多普通储户而言,将大额资金从传统定存转向理财配置并不是轻松的调整,尤其对中老年客户来说,以“保本”为核心的资产习惯是长期积累的,任何改变都需要时间逐步适应。
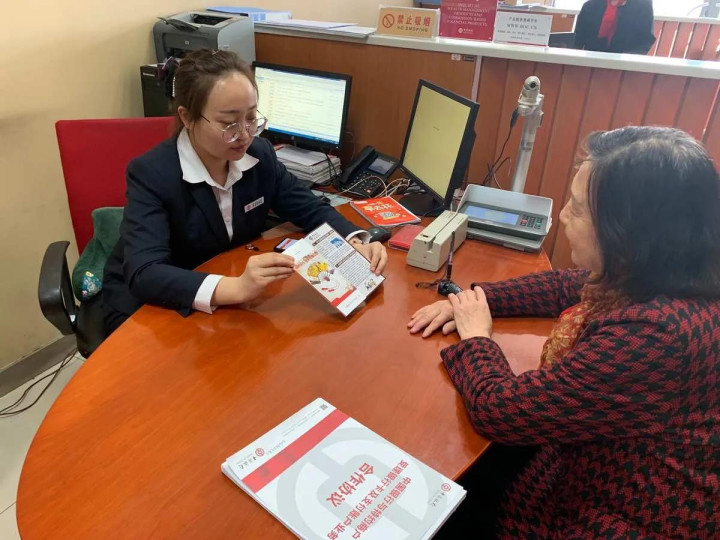
银行既担忧客户群体转型不足导致“双输”,又不得不趁机通过奖励的形式引导储户从单一存款向多类型投资资产扩散。
相比之下,那些仍依赖高息存款的中小银行,虽然仍能以略高的收益扩大短期规模,但其长期经营压力和潜在风险承载能力却难以支撑。
这种短期经营逻辑如果贯穿始终,未来储蓄和信贷链条上更大的系统性挑战可能无法避免。但对国有大行来说,从“靠利率吃饭”到“靠布局引导”,显然也只是刚刚开始摸索的转型。
当然,对储户来说,财富管理的未来如何真正落地,还需要更长的观察期。
结语
米面油终究只是短暂的慰藉,储户对3%利率的念想,本质上是对安稳收益的执念。利率下行是行业长期调整的结果,很难轻易回到过去的水平。
银行揽储逻辑的转变,也在倒逼普通人放下对高息存款的固有期待,慢慢学着重新权衡安全与收益。
储蓄市场的拉锯不会很快落幕,我们要接受低息成为常态,在守住本金底线的前提下,慢慢找到适配当下环境的财富安放方式。
易倍策略提示:文章来自网络,不代表本站观点。