公司拆解 · 2026-11-15 安克创新(300866.SZ / 00668.HK) 跨境电商产业链 · 中游品牌卖家
安克创新一个季度赚了5.59亿,比去年同一个季度少了27%。这是它2026年三季报里最不显眼、却最反常的一行。同一张报表的上面几行,前三季度营收还在涨24.36%,综合毛利率冲到了48.44%。
卖得更多、赚得更快,单季利润却掉头向下——一家把充电宝做到全球销量第一的公司,被什么绊了一下?这篇拆四件事:这生意赚的是哪道钱、财务是什么成色、利润下滑是真问题还是节奏错位、627亿市值到底贵不贵。
安克是一家没有工厂的硬件公司。生产全部外包,自己只做三件事——把产品定义出来、把品牌立起来、把渠道铺开去。行业里管这叫“无厂模式”,同样的逻辑在苹果、在不少消费电子品牌身上都见过,安克是把它用在充电和智能家居上的那一个。
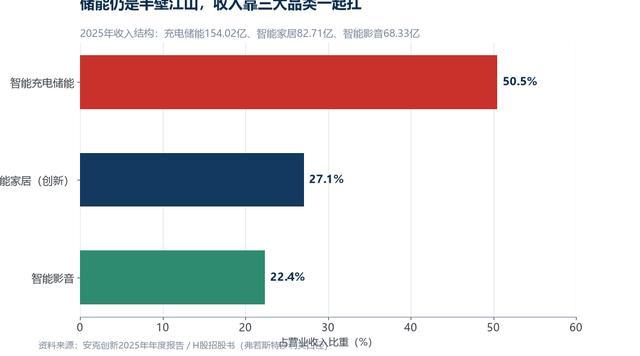
它旗下有一串品牌:充电储能的Anker和Anker SOLIX、智能家居的eufy、做耳机音箱的soundcore、做投影的Nebula。2025年,智能充电储能收入154.02亿元、智能家居82.71亿元、智能影音68.33亿元,三条线各占半壁、三成、两成出头。
96.6%的收入来自海外,北美一个市场就吃掉46.3%
这是一门典型的“在中国造、卖给全世界”的生意,而且卖得极度偏海外。2025年海外收入占比96.6%,北美46.3%、欧洲26.7%、日本13.0%,中国大陆只剩3.4%。它管这套打法叫聚焦“浅海市场”——专挑市场规模在800亿美元以下的细分品类,移动充电、消费级储能、智能安防,用研发和品牌把客单价往上顶,避开跟白牌在红海里拼价格。
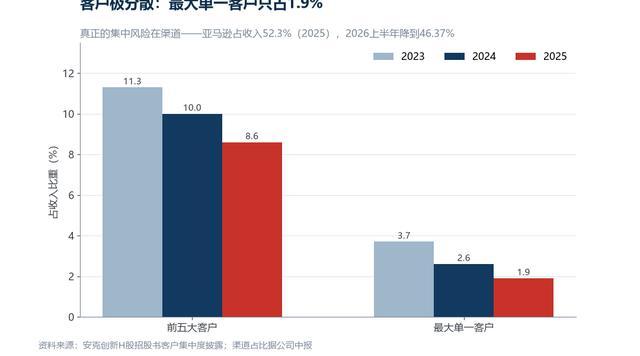
渠道上,亚马逊是它最大的出口。2025年经亚马逊产生的收入159.55亿元,占总收入52.3%。一半以上的命脉系在别人的平台上,这是这门生意光鲜底下最硬的一道约束。
财务成色:毛利率四年抬了10个点,现金流却亮了一盏红灯
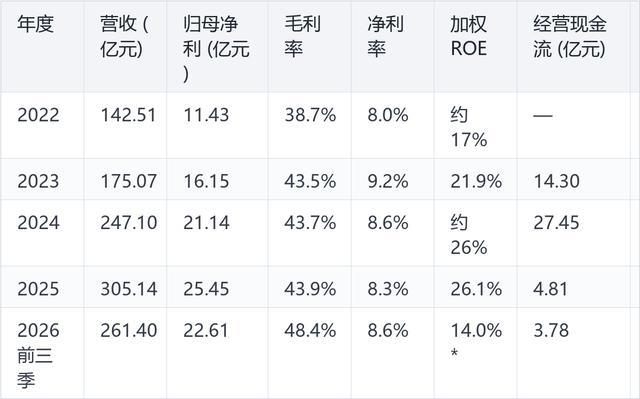
数据来源:公司2022—2025年年报、2026年三季度报告。*2026前三季ROE为累计口径,与全年不可直接比较;经营现金流2022—2023部分年份未单列,留空。
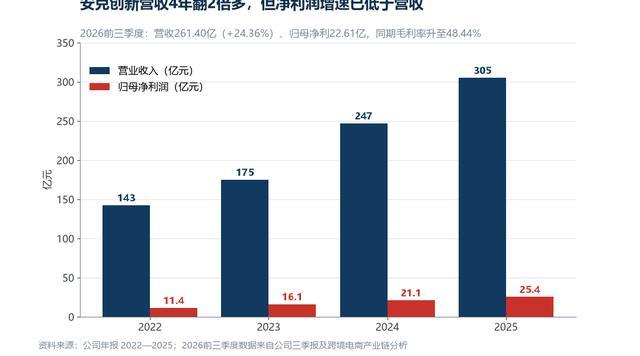
先看进攻端。营收从2022年的142.51亿一路干到2025年的305.14亿,四年翻了2.1倍。毛利率更漂亮,四年从38.7%抬到43.9%,2026前三季度直接站上48.44%。在消费电子这种杀价狠的行业里,能把毛利率一年年往上做,说明它卖的不是最便宜的那个,而是用户愿意为品牌多掏一点的那个。
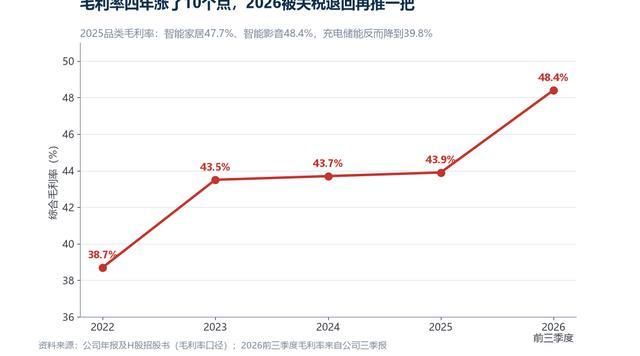
但毛利率的分化藏着一条线索。2025年按品类看,智能影音毛利率48.4%、智能家居47.7%,都在往上走;反而是撑住半壁江山的充电储能,从2023年的41.3%一路降到39.8%。赚钱的越来越多是那些更“聪明”的新品类,最老的充电盘子在承压。2026年毛利率跳到48.4%,还有一笔一次性的功劳——关税退回在成本端帮了忙。
再看防守端,这里有个必须盯的裂缝。经营活动现金流从2024年的27.45亿元,骤降到2025年的4.81亿元,一年掉去八成多。钱不是亏了,是压在仓库里了——2025年末存货49.97亿元,比上年多54.6%。
经营现金流从27.45亿元掉到4.81亿元,多出来的货和钱,先躺在仓里
对一家靠爆款和季节性吃饭的品牌商,存货和现金流的剪刀差比利润表更诚实。利润可以先靠涨价和汇兑做漂亮,但货压在海外仓里没变成现金,风险就只是往后推。
增长逻辑:储能、独立站,和一副更贵的AI耳机
储能是眼下最猛的一台引擎。2024年Anker SOLIX储能业务收入同比暴增184%,阳台光伏储能做到全球销售额领先,2026年又把户储搬进澳洲、把便携储能往东南亚铺。它把大电芯储能那套技术从家用往下沉,做成能带出门的户外电源,吃的是“能源自主+露营应急”两拨需求。
独立站是去平台化的那条线。2026年前三季度独立站收入30.08亿元,同比+43.06%,占比爬到11.51%;同期亚马逊占比则从2025年的52.3%降到了上半年的46.37%。安克很明白,渠道话语权不靠多铺货,靠的是别再让一个平台掐住脖子。
支撑这两条腿的是研发。前三季度研发费用28.51亿元、同比+46.54%,占营收比重站上10%,研发人员3500多人。动静落在产品上:搭载自研Thus AI芯片的Liberty 5 Pro耳机、拿下柏林IFA最佳产品奖的RIC助听器——它正把一家充电配件公司,往“科技品牌”上拽。
前三季度研发投入28.51亿元,同比大增46.54%
近半年大事记:一次港股上市,和一份方向相反的三季报
【6月23—26日 港股招股】公司启动H股全球发售,最高发售价99.32港元,募资约46.32亿港元,基石包括施罗德、Jane Street、泰康人寿等13组,合计认购2.95亿美元。(来源:公司招股书、九方智投)这笔钱主要投向产品迭代、研发、供应链和品牌,是一次典型的成长型再融资。
【7月2日 H股挂牌,A+H成型】安克在港交所主板上市,总股本增至约5.83亿股。因股本扩容,实控人阳萌、贺丽夫妇持股被动从47.03%稀释到43.27%;7月3日H股收跌7.92%。(来源:公司权益变动公告、证券之星)国际化融资渠道打开了,代价是所有股东被摊薄一刀。
【7月29日 摩根大通减持H股】JPMorgan Chase减持303.29万股,每股约105.62港元,套现约3.2亿港元,持股降至7.83%。(来源:港交所披露易、智通财经)早期机构获利了结,对短期情绪是个压制。
【8月28日 半年报,扣非大增】上半年营收166.05亿元、+29.05%,归母净利17.02亿元、+45.86%,毛利率49.82%,拟10派8元现金。(来源:公司2026半年报、券商点评)利润表很硬,但已露出隐忧——财务费用由去年同期的−0.36亿转为+1.45亿元,转债利息和汇兑损失开始露头。
【9月 密集动作】9月21日与阿里云签全栈AI战略合作;9月机构调研家数达245家,居消费电子板块第一;soundcore Liberty 5 Pro与RIC助听器相继落地。(来源:人民财讯、证券时报·数据宝)产品向AI和高端影音上探,是研发换溢价的兑现。
【10月 补链】在深圳、苏州分别成立半导体、储能科技子公司。(来源:企查查、人民财讯)往上游电芯、芯片探半步,长期是想把成本和供应安全攥紧一点。
【10月30日 三季报,单季转负】前三季度营收261.40亿元、+24.36%,扣非净利22.79亿元、+53.72%,但第三季度单季归母净利5.59亿元、同比−27.04%。(来源:公司2026三季报、跨境电商产业链分析)把这一行拆开看,是理解它当下处境的钥匙。
需要盯住的地方:渠道、库存,和那条汇率曲线
先看最容易被忽略的一组反差。安克的客户其实很分散——2025年前五大客户只占收入8.6%、最大单一客户1.9%。分散的是“买家”,集中的是“通道”。亚马逊一条渠道占了一半收入,2026年亚马逊已经在配送、仓储、广告三端同时提价,站内平均CPC涨到1.18—1.25美元、同比+8%—12%。平台把成本一层层叠上来,品牌商没有议价空间。
第二道是库存和退货。存货周转天数从2023年的70.8天延长到2025年的87.7天,2026上半年又因主动备货把存货堆到67.34亿元。备货赌旺季是常态操作,赌错了就是26H1那4.44亿元的资产减值损失。而2026年旺季订单退货期延长到2027年1月底,退款会集中砸在次年开年。
第三道是汇率和费用。它收美元欧元、付人民币,人民币从年初的7.0附近升到11月初的6.65下方,每升一分都从毛利里直接往下抠;上半年财务费用多出的近1.8亿元,主要就是汇兑损失叠加转债利息。
估值:627亿、21.8倍,增速回落该给多少
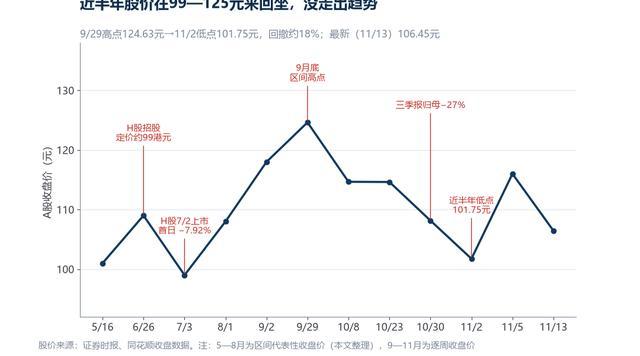
截至2026年11月13日收盘,安克A股报106.45元,总市值627.45亿元,市盈率TTM 21.84倍,市净率3.90倍。(来源:证券时报、同花顺,取数日2026-11-13)股价近半年在99—125元之间来回坐,没走出趋势:9月底摸到124.63元的区间高点,到11月初又回落到101.75元,一个半月回撤约18%。
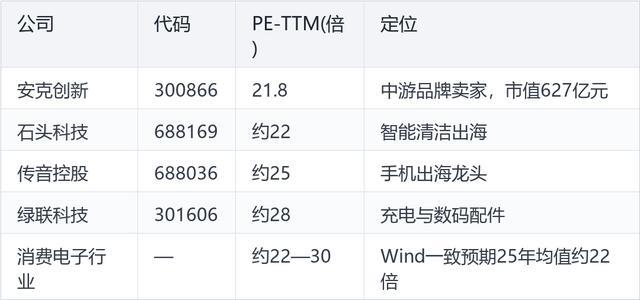
注:同行PE为同口径近似值,用于估值区间定位,非精确同日数据;行业区间据券商Wind一致预期整理。
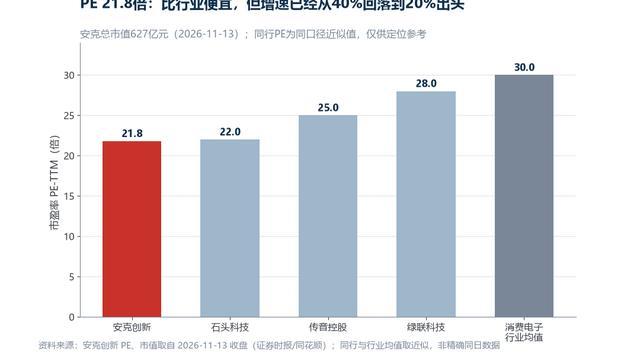
拿它跟消费电子同行比,21.8倍不算贵,甚至偏便宜。但便宜是有理由的:2024年营收增速还有41.1%,2025年回落到23.5%,2026前三季度24.36%,单三季度已掉到16.96%。一个增速从40%台阶式回落的公司,市场不愿再按高成长的倍数给它。按券商2026全年预测净利约35亿元测算,当前市值对应约18倍(本文测算:627.45亿÷35亿≈18倍)。
往后要盯的三个信号
一是亚马逊渠道占比。它能不能真的把亚马逊从五成以上压到四成出头,独立站和线下能不能补上——这是定价权和平台税的拉锯战。二是储能和新品的毛利率,看阳台光储、助听器、AI耳机这些高价品能不能持续放量,撑起充电储能之外那条更陡的曲线。三是经营现金流和存货,利润可以靠涨价和关税退回做漂亮,但只要现金流不再往回走、存货还在堆,质量就得打个问号。
结语
把安克这三年的报表摞在一起,讲的其实是一句话:它正在用研发和品牌,把“卖配件”的生意换成本更高的“卖科技”的生意。毛利率抬上来的10个点,就是这场交换的收据;单季利润下滑的27%,则是这场交换的过桥费。
跨境电商这轮调整里,安克是少数手里有定价权的那一档。真正决定它估值的,不是某个季度的净利多几个或少几个点,而是它能不能在平台费率、汇率和库存这三道慢刀子砍下来之前,把更多高毛利的品类做成新的半壁江山。
你觉得安克靠涨价转嫁关税这条路走得通吗?它的48%毛利率是护城河还是天花板?评论区说说你的判断。如果这篇拆解对你有用,点个赞或“在看”,转给同样在盯出海股的朋友。
数据来源与说明
1. 财务与业务数据:安克创新2022—2025年年度报告、2026年半年度报告、2026年三季度报告,及H股招股书(弗若斯特沙利文行业口径)。
2. 行情与估值:总市值627.45亿元、PE-TTM 21.84倍、股价取自2026年11月13日收盘(证券时报、同花顺);同行PE与行业均值为近似定位。
3. 行业与平台费用、汇率背景:跨境电商产业链分析(2026-11-15)、大数跨境、AMZ123、海关总署等公开数据。
4. 凡标注“本文测算”的,为基于公开数据的推算,方法与算法已在正文注明;个别历史口径无法核实处已留空。
免责声明
本文基于公开信息与已披露财报整理,仅供产业链学习与交流参考,不构成任何投资建议。文中涉及的公司与数据均不构买卖推荐。市场有风险,投资需谨慎。
易倍策略提示:文章来自网络,不代表本站观点。